
اخر الاخبار
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 آليات معالجة أوضاع الشركات المتعثرة
 هل تعلم ما هي الأخطاء التي لا تؤثر على ميزان المراجعة ؟
 اسئله محاسبة ( الجزء الاول)
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
.webp)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
الموازنة النقدية Cash Budget
الموازنة النقدية Cash Budget هي عبارة عن كشف يوضح المقبوضات النقدية المتوقعة خال فترة معينة ثم المدفوعات المتوقعة خلال نفس الفترة والفائض اوالعجز المتوقع من المقبوضات والمدفوعات ، ويساعد إعداد الموازنة النقدية Cash Budget المنظمة في تخطيط احتياجاتها المالية قصيرة الاجل ، ويتيح اعداد هذه الموازنة تحديد مقدار الفائض أو العجز المتوقع في النقدية ، وبالتالي إعداد الخطة اللازمة للتعامل مع الفائض أو العجز مقدما ، فالمنظمة التي يتوقع التي يتوقع ان يتوفر لديها فائض يمكن ان نضع خططها لاستمار هذا الفائض في استثمارات مؤقتة يمكن تحويلها لنقدية بسهولة وفي اقل وقت بينما تحاول المنظمات التي يتوقع ان تواجه عجزا خلال الفترة القادمة في تدبير هذا العجز من خلال الاتفاق من الان مع مصادر تمويل لتمويل هذا العجز ساعة الحاجة اليه ، ويتضح من هذا ان اعداد الموازنة النقدية يوفر للمدير المالي صورة واضحة Cash View للتدفقات الداخلة أو الخارجة المتوقعة خلال فترة مستقبلية محدودة . مقالات ذات صلة:البيانـــات والمعلومـــاتالخصائص المميزة للمحاسبة الاداريةالمحاسب الإدارى المعتمد C M A) Certified Management Accountant )

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
المحاسب الإدارى المعتمد C M A) Certified Management Accountant )
يطلق عليها أيضآ : شهادة المدير الإدارى المعتمد تعريف بالشهادة : لقد تم تصميم منهج شهادة المحاسب الإدارى CMA المعتمد من قبل المعهد الأمريكي للمحاسبين الإداريين بالولايات المتحدة الأمريكية IMA، وذلك لإضفاء صفة الإعتماد المهنى على العاملين فى مجالات المحاسبة الإدارية و الإدارة المالية. الفئات المرشحة للحصول على هذه الشهادة : – المتخصصون في الحقل المالي والإداري . – المديرون الماليون الراغبون في الحصول على تأهيل مهني يوثق خبرتهم العملية ، بالإضافة الى كسب المعرفة التي تمكنهم من أداء مهامهم الوظيفية بأسلوب علمي متطور . – كافة المتخصصين و العاملين في مجال المراجعة و التدقيق المالي . – كافة العاملين في المجال المحاسبي الراغبون في الحصول على تأهيل مهني يمكنهم من تولي وظائف قيادية في المجال المحاسبي والمالي . – العاملون والمتخصصون في قطاع البنوك والاستثمار . متطلبات التسجيل والإلتحاق : – الحصول على مؤهل جامعي في المجال ( درجة البكالوريوس ) . – خبرة عملية لا تقل عن عامين في مجال المراجعة . إذا كنت حديث التخرج يبقى لازم تتابع مركز المحاسب العربي للتدريب وتكنولوجيا المعلومات حيث اننا سوف نطرح مبادة لتأهيل حديثي التخرج في شى المجالات لمواجهة سوق العمل .مزايا الحصول على هذه الشهادة : – الترقى وإعتلاء مناصب إدارية عليا فى جهات أعمالهم . – زيادة المعرفة العلمية فى مجالات (الإدارة والمحاسبة والتكاليف والإقتصاد والتمويل) . – الحصول على وظائف مهنية فى المجال المالى والإدارى متميزة . – الحصول على مرتبات مرتفعة ومتميزة . أماكن الإمتحان : – توجد مراكز ومعاهد تدريبية متخصصة تقدم هذه الخدمة . مقالات ذات صلة:مفهوم محاسبة المسئوليةالإدارة في الحضارة الإسلاميةمراحل العملية الإدارية ووظائف المشروع
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
القرارات الإدارية/ التعريف والمفهوم
القرارات الإدارية/ التعريف والمفهوم تعرف هذه التكاليف بأنها التي سوف تحدث نتيجة لاتخاذ قرار معين ويمن تجنب هذه التكاليف بعدم اتخاذ ذلك القرار ومن هذه التكاليف ١. التكاليف الغارقه SUNK COST اي هي التكاليف التي لا تتأثر بأتخاذ القرارات مستقبلا وهي دائما تكاليف تاريخيه تم اتخاذها في فتره سابقه،فمثلا تكاليف البحث والتطوير تعتبر من التكاليف الغارقه فيما يتعلق بأتخاذ قرار من قبل الاداره بتطبيق نتائج هذه الدراسات من عدمه، وبالتالي فأن استخدام هذه النتائج ام لم تستخدم فإن الشركه قد تحملت هذه التكاليف ٢.تكاليف الفرص البديلة Opportunity cost " وهي التكاليف التي يتم فقدانها بسبب اتخاذ قرار لبديل معين، مقابل إهمال بديل اخر قد يكون منافسا للبديل الاول،فعند اتخاذ قرار لاحد البديلين هذا يعني بأنه سيتم التخلي عن منافع البديل الاخر، ومن ثم تخسر المنشأ الفرصه التي يحققها ذلك البديل،فمثلا أمام المنشأ بديلين يعطي الاول صافي تدفق 6000 دينار والثاني يعطي 8000 دينار،ومن ثم اختيار البديل الاول هذا يعني بأن تكلفة الفرصه البديله 2000 دينار تعتبر كخساره منفعه لاختيار هذا البديل ٣.التكاليف التفاضلية Differential cost " وتعرف هذه التكاليف بأنها الفرق بين تكاليف البدائل التي يتم مقارنتها،وان هذا الفرق يلعب الدور الاساسي في اتخاذ القرارات وفي ظل تساوي تكاليف البديلين فإن هذه التكاليف لاتؤثر على اتخاذ القرارات فمثلا هل من مصلحة الشركه ان تقوم بتأجير بنايه كمقر لشركتها، او تقوم ببناء هذا المقر. المصدر: التكريتي ،اسماعيل يحيى،عبد الوهاب حبش الطعمه، وليد محمد عبد القادر،المحاسبه الاداريه/قضايا معاصره،اثراء للنشر والتوزيع 2010 مقالات ذات صلة:التكاليف المتغيرةمحاسبة الإنتاج القسري (المترابط) COUPLINGPRODUCTIONمحاسبة حملة التكلفة (المنتجات)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
كيف تحسب نقطة التعادل
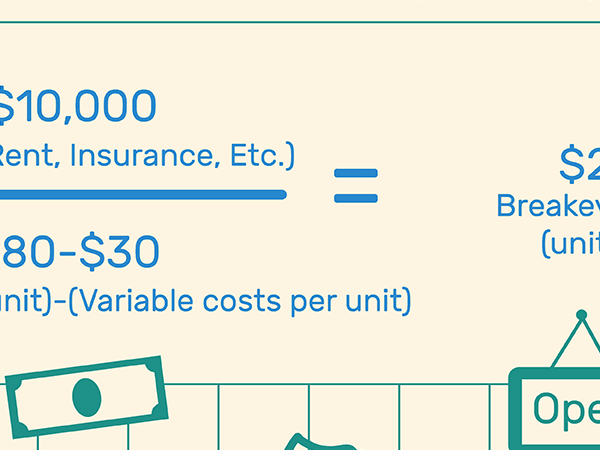
لحساب نقطة التعادل في الوحدات ، استخدم الصيغة: نقطة التعادل (الوحدات) = التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) أو في المبيعات باستخدام الصيغة: نقطة التعادل ( المبيعات) ) = التكاليف الثابتة ÷ هامش المساهمة.ما هي نقطة التعادل؟ نقطة التعادل هي النقطة التي تساوي فيها إيرادات الشركة تكاليفها. حساب لنقطة التعادل ويمكن أن يتم بإحدى طريقتين. الأول هو تحديد كمية الوحدات التي يجب بيعها ، أو الثاني هو مقدار المبيعات بال الذي يجب أن يحدث. تسمح نقطة التعادل للشركة بمعرفة متى سيبدأ ، أو أحد منتجاتها ، في تحقيق أرباح. إذا كانت إيرادات الشركة أقل من نقطة التعادل ، فإن الشركة تعمل بخسارة. إذا كانت أعلى ، فهي تعمل بربح.كيفية حساب نقطة التعادل في الوحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) التكاليف الثابتة - التكاليف الثابتة هي التكاليف التي لا تتغير عادةً أو تتغير قليلاً فقط. أمثلة على التكاليف الثابتة للعمل هي نفقات المرافق الشهرية والإيجار. سعر المبيعات لكل وحدة- هذا هو المبلغ الذي ستفرضه الشركة على المستهلكين مقابل منتج واحد فقط من المنتجات التي يتم إجراء الحساب لها . التكاليف المتغيرة لكل وحدة- التكاليف المتغيرة هي التكاليف المرتبطة مباشرة بإنتاج منتج ، مثل العمالة المستأجرة لصنع هذا المنتج ، أو المواد المستخدمة. غالبًا ما تتقلب التكاليف المتغيرة ، وعادة ما تكون أكبر نفقات الشركة. الحساب على النحو التالي: إجمالي التكاليف المتغيرة ÷ إجمالي الوحدات المنتجةأمثلة على نقطة التعادل دعونا نعرض بعض الأمثلة عن كيفية حساب نقطة التعادل. Sam's Sodas هي شركة تصنيع المشروبات الغازية في منطقة سياتل. إنه يفكر في تقديم مشروب غازي جديد يسمى Sam's Silly Soda. إنه يريد أن يعرف نوع التأثير الذي سيحدثه هذا المشروب الجديد على مالية الشركة. لذلك ، قرر حساب نقطة التعادل ، حتى يتمكن هو وفريق إدارته من تحديد ما إذا كان هذا المنتج الجديد يستحق الاستثمار. تكاليفه المحاسبية هي كما يلي ، في الشهر الأول سيكون المنتج في الإنتاج: التكاليف الثابتة = 2000 (الإجمالي للشهر) التكاليف المتغيرة = .40 (لكل علبة منتجة) سعر البيع = 1.50 (علبة)حساب نقطة التعادل في الوحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة 2000/(1.50-40) أو2000/1.10 = 1818 وحدة هذا يعني أن سام يحتاج إلى بيع ما يزيد قليلاً عن 1800 علبة من الصودا الجديدة في شهر واحد ، للوصول إلى نقطة التعادل.حساب نقطة التعادل المبيعات التكاليف الثابتة Mar هامش المساهمة سعر ثابت (أنظر فوق) هامش المساهمة هامش المساهمة هو الفرق بين سعر المنتج وتكلفة صنعه . الحساب على النحو التالي: (سعر البيع لكل وحدة - التكاليف المتغيرة لكل وحدة) / سعر البيع لكل وحدةأمثلة على نقطة التعادل دعونا نعرض بعض الأمثلة عن كيفية حساب نقطة التعادل. Sam's Sodas هي شركة تصنيع المشروبات الغازية في منطقة سياتل. إنه يفكر في تقديم مشروب غازي جديد يسمى Sam's Silly Soda. إنه يريد أن يعرف نوع التأثير الذي سيحدثه هذا المشروب الجديد على مالية الشركة. لذلك ، قرر حساب نقطة التعادل ، حتى يتمكن هو وفريق إدارته من تحديد ما إذا كان هذا المنتج الجديد يستحق الاستثمار. تكاليفه المحاسبية هي كما يلي ، في الشهر الأول سيكون المنتج في الإنتاج: التكاليف الثابتة = 2000 (الإجمالي للشهر) التكاليف المتغيرة = .40 (لكل علبة منتجة) سعر البيع = 1.50 (علبة)حساب و التعادل نقطة في وحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) 2000 / ( 1.50 - 40 دولار) أو 2000 / 1.10 دولار = 1818 وحدة هذا يعني أن سام يحتاج إلى بيع ما يزيد قليلاً عن 1800 علبة من الصودا الجديدة في شهر واحد ، للوصول إلى نقطة التعادل.حساب و التعادل نقطة بال المبيعات التكاليف الثابتة ÷ هامش المساهمة (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة ، مع الرقم الناتج ثم مقسومًا على سعر المبيعات لكل وحدة) 2000 / .7333 = 2727 دولارًا هذا يعني أن فريق Sam يحتاج إلى بيع ما قيمته 2727 دولارًا من Sam's Silly Soda في ذلك الشهر ، لتحقيق التعادل. أي شيء بعد هذا المبلغ سيكون ربحًا للشركة. لتأكيد هذا الرقم: يمكنك أن تأخذ 1818 وحدة من الحساب الأول ، وتضرب ذلك في سعر البيع 1.50 ، لتحصل على مبلغ 2727 دولارًا. مقالات ذات صلة:من يستخدم البيانات المحاسبية ؟أنت والمحاسبةكيف تقرأ الارقام الحسابية من الف إلى ديشليار مع كتابتها

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
المحاسبة الإدارية في مجال الرقابة وتقييم الأداء
المحاسبة الإدارية في مجال الرقابة وتقييم الأداء إن مضمون الرقابة هو متابعة تنفيذ الخطوات اللازمة لتحقيق أهداف المشروع والتأكد من أن الخطط تنفذ وفقا لما هو محدد من قبل ، ويعتمد في ذلك على المعايير التي تستخدم كعلاقات لاختبار النتائج الفعلية والتأكد من انجاز الأفراد القائمين بالتنفيذ الفعلي حسب الخطة المرسومة . وتستلزم الرقابة وضوح الأهداف والخطط وتوافر وسائل الاتصال الفعالة كأساس لحسن فهم الأهداف والخطط الرئيسية للمشروع . أنواع الرقابة : 1- من حيث وقت إجراء الرقابة أ- رقابة في التخطيط : للتأكد من أن المعلومات المعتمد عليها في وضع الخطة سليمة وأنها أعدت وفق إجراءات صحيحة ومتابعة البيانات لإجراء التصحيحات ومتابعة الخطة . ب- الرقابة قبل التنفيذ : التأكد من تصحيح الأخطاء السابقة ( مواطن الإسراف أو الخلل ) قبل البدء في التنفيذ للمرحلة التالية . ج- الرقابة خلال التنفيذ : وتشمل متابعة الأداء الفعلي د- الرقابة بعد التنفيذ : مقارنة الأداء الفعلي بالمخطط واتخاذ الإجراء اللازم للتصحيح وتحديد الانحرافات ومسبباته والمسؤولية عن حدوث الخطأ 2- من حيث الجهة التي تؤدي الرقابة : أ- رقابة داخلية : تمارسها الإدارة بمستوياتها المختلفة وتهدف إلى تحسين أداء الوحدة وحماية أصولها ، وتشمل كل أنواع الرقابة من ضبط داخلي أو مراجعة داخلية . ب- رقابة خارجية : أي من خارج الجهاز العامل داخل المشروع وتهدف إلى ضمان وتأكيد سلامة التصرفات المالية وأن القوائم والحسابات الختامية سليمة ، وأن الأساليب المستخدمة في المشروع تحقق أهداف المنشأة . ( يوجد تكامل وترابط بين الرقابة الداخلية والرقابة الخارجية ) 3- من حيث طبيعة الرقابة أ- رقابة إدارية : ويتم من خلالها تقييم أداء الإدارة ومدى تطبيقها للوائح والأنظمة وسلامة عملية اتخاذ القرارات ( تقييم الوظائف ) . ب- رقابة مالية : يقصد بها التأكد من أن الأموال يتم استخدامها طبقا للأهداف المحددة مسبقا ، بمعنى أن الاحتياجات المالية وفرت في الوقت المناسب ، ومن المصدر المناسب ، وبالشروط المحددة . ج- رقابة شاملة : وتشتمل على 1- رقابة مالية ، 2- ورقابة إدارية ، 3- رقابة الكفاءة والفعالية يقصد بالكفاءة : الاستغلال الأمثل للموارد ( أقل تكلفة ، أكثر إنتاجية ، أقل وقت ) يقصد بالفعالية : مدى تحقيق الأهداف المخططة ( وهي أفضل أنواع الرقابة ) دور المحاسب الإداري في الرقابة : توفير المعلومات التي تساعد الإدارة في القيام بوظيفة الرقابة . تحديد المقاييس والمعايير المستخدمة في الرقابة . الرقابة على أداء العاملين . تحديد طرق تقييم الأداء وتصحيح الإنحرافات . و يثار هنا تساؤل : هل الرقابة هي تقييم الأداء ؟ يوجد تشابه كبير بين كل من الرقابة وتقييم الأداء . فالرقابة تبدأ مع عملية تخطيط الأهداف المرجو تحقيقها. وتسير مع التنفيذ لمتابعة الأحداث الفعلية ومقارنتها بالمخطط مقدما ، وتمكن من اكتشاف الانحرافات التي تحدث أثناء التنفيذ ( وقد تتخذ إجراءات مصححة خلال التنفيذ ) أما تقييم الأداء فيهتم بتحليل الانحرافات التي حدثت ومعرفة مسبباته وتحديد المسئول عنها ، وعليه يعتبر تقييم الأداء أكثر شمولا من الرقابة ، حيث أنه يسير في نفس اتجاه الرقابة ثم يزيد عنها في عملية تحليل النتائج ، بل أن الرقابة ذاتها تعد مرحلة من مراحل تقييم الأداء . أدوات المحاسبة الإدارية في الرقابة : الموازنات التخطيطية تكاليف معيارية النسب المالية محاسبة المسؤولية نظم المعلومات الرقابة باستخدام النسب المالية : تعتبر من أقدم وسائل التحليل والرقابة لدراسة المركز الائتماني للمنشأة والحكم على نتائج أعمالها وسلامة مركزها المالي من خلال التناسب بين أنواع الأصول والخصوم ، وبين الإيرادات والمصروفات . ويتم مقارنة النسب المالية للمنشأة مع النسب المثالية على مستوى الصناعة أو النشاط ، أو بالنسب المالية للمنشآت الأخرى . وتوجد عدة أنواع من النسب المالية من أهمها : 1- نسب السيولة 2- نسب الربحية 3- نسب المقدرة على سدادا الديون محاسبة المسؤولية : محاسبة المسؤولية لها أصل قديم فقد جاء ذكرها في القرآن الكريم ( .. من يعمل مثقال ذرة خيرا يره ، ومن يعمل مثقال ذرة شرا يره ) وحديث الرسول صلى الله عليه وسلم " كلكم راع وكلكم مسئول عن رعيته " وفي العصر الحديث ظهرت فكرة محاسبة المسؤولية نتيجة لزيادة وكبر حجم الوحدات الاقتصادية وظهور مشكلة تناقص الكفاءة الإدارية والحاجة إلى إحكام الرقابة ، وقد قدم علم الإدارة فكرة اللامركزية في السلطة ، والتي انسحبت إلى المسؤولية عن حل تلك المشاكل . مما دعى المحاسبة إلى أن تواكب هذا التطور من خلال فكرة محاسبة المسؤولية والتي تعتبر من أدوات المحاسبة الإدارية في مجال مساعدة الإدارة على الرقابة وتقييم الأداء . تعريف محاسبة المسؤولية : هي نظام علمي شامل يربط فيما بين التنظيم الإداري والنظام المحاسبي من خلال تقسيم المشروع إلى مراكز مسؤولية تساعد في ربط الأداء بالأشخاص المسئولين عن هذا الأداء ، وذلك من خلال نظام متكامل من التقارير يعتمد على تطبيق مبدأ الرقابة بالاستثناء ، بما يساعد في عمليات التخطيط والتنظيم والرقابة وتقييم الأداء. مقومات محاسبة المسؤولية : تقسيم المنشأة إلى مراكز مسؤولية . تجميع عناصر التكاليف والإيرادات الخاضعة للرقابة حسب مراكز المسؤولية . إعداد تقارير رقابية لمراكز المسؤولية المختلفة تبين نتائج الأداء الفعلية مقارنا بما كان مستهدفا . مفهوم مراكز المسؤولية : هو وحدة طبيعية مستقلة سواء كانت فنية أم إدارية ، وعادة يرأس الوحدة أحد العاملين وهو الذي يعتبر مسئولا عن أدائها . وقد تكون مراكز المسؤولية ممثلة في الشركة ككل أو في القسم أو في عملية معينة . وكلما كبر حجم المشروع وتعقدت عملياته وتنوعت منتجاته واتسع نطاقه الجغرافي ، كلما زادت الحاجة إلى اللامركزية وتفويض السلطات للمستويات الإدارية وظهور العديد من مراكز المسؤولية . وتنقسم مراكز المسؤولية إلى : مراكز تكلفة : تمثل أصغر وحدة نشاط تتخذ أساسا لتجميع عناصر التكاليف ، ولا تحقق أي إيراد ز بمعنى أن للمركز تأثير في حدوث التكلفة وليس له تأثير على المبيعات أو الإيراد ( مثال : قسم الغزل ، قسم الصيانة ) مراكز ربحية : عبارة عن وحدة تنظيمية يرأسها مدير مسئول عن الإيرادات والتكاليف معا حيث تخضع الإيرادات والتكاليف لرقابته . وفي هذه الحالة قد يكون مركز الربحية طبيعيا ، أي يمثل وحدة إدارية مستقلة تبيع منتجاتها خارج المنشأة . وقد يكون مركز الربحية اصطناعيا أي يبيع منتجاته داخل المنشأة ويطلق على سعر البيع في هذه الحالة سعر التحويل . مركز الربحية قد منتجاته سلع أو خدمات . مراكز استثمار : وتتمثل في الوحدة التنظيمية المسئولة عن كل ما يتصل باستثمار معين ، ويحاسب مدير مركز الاستثمار عن التكاليف والإيرادات الخاصة بالمركز والاستخدام المربح للمال المستثمر به . أهمية التفرقة بين المراكز السابقة : ترجع أهمية التفرقة إلى استخدام مقاييس مختلفة لتقييم الأداء وذلك كما يلي : مراكز التكلفة : يتم تقييم أدائها على أساس المقارنة بين التكاليف الفعلية والمعيارية . مراكز الربحية : يتم تقييم أدائها على أساس مؤشرات الربحية . مراكز الاستثمار : يتم تقييم أدائها على أساس معدل العائد على الاستثمار أو الدخل المتبقي . تجدر الإشارة إلى أن تحديد مراكز المسؤولية يختلف من منشأة لأخرى ، ويحكمه ما يلي : حجم المنشأة نوع الصناعة طبيعة العمليات الصناعية التنظيم الإداري للمنشأة فيما يلي بعض الأشكال التنظيمية شكل ( 1 ) في الشكل ( 1 ) يلاحظ أن المنشأة تحتوي فقط على مراكز تكاليف ولا توجد مراكز ربحية لأن الرئيس فقط هو الذي يمكنه الرقابة على التكاليف والإيرادات معا . شكل ( 2 ) في الشكل ( 2 ) تحتوي المنشأة على جميع أنواع المراكز ( مراكز استثمار ومراكز ربحية ومراكز تكلفة ) إعداد التقارير الرقابية لمراكز المسؤولية : يعتبر إعداد التقارير الرقابية لمراكز المسؤولية أحد المقومات الأساسية لمحاسبة المسؤولية . حيث أن المسئول عن كل مركز من مراكز المسؤولية يجب أن يتلقى تقارير دورية عن النتائج الفعلية لمركز المسؤولية مقارنة بالنتائج المخططة والانحرافات التي حدثت ومسبباتها . ويجب مراعاة المقومات الأساسية التالية عند إعداد التقارير الرقابية : توافق التقارير مع الخريطة التنظيمية للمنشأة : يكون التقرير موجه لمركز مسؤولية معين ( رئيس مباشر ) التوقيت الملائم : يجب تقليل الفاصل الزمني بين نقطة اتخاذ القرار وإعداد التقرير إلى أدنى حد ممكن . يحتوي على المقارنات بين الأراقم الفعلية والمعيارية ( المخططة ) ، وتحديد الانحرافات الجوهرية التي تحتاج إلى إجراءات مصححة . ملائمة التقرير للمستوى الإداري الذي يرفع له ، حيث أنه كلما أرتفع المستوى الإداري كلما قلت التفاصيل ، ويرجع ذلك إلى : الرئيس يهتم بأداء المستوى الذي يليه مباشرة . صعوبة تجميع التفاصيل الكثيرة في تقرير واحد . تطبيق مبدأ الإدارة بالاستثناء أي التركيز على النواحي التي يختلف فيها الفعلي عن التخطيطي . ويتم إعداد التقارير الرقابية على أساس تجميع العناصر الخاضعة للرقابة ابتداء من المستويات الدنيا لمراكز المسؤولية ثم تتدرج في تجميع العناصر الخاضعة لرقابة مراكز المسؤولية الأعلى ، بحيث أن العناصر الخاصة بكل مركز مسئولية أعلى تتضمن العناصر الفرعية التابعة لذلك المركز مضافا إليها العناصر الخاضعة لرقابة المركز الأعلى . مثال : فيما يلي شكل( 3 ) يوضح التكاليف الخاضعة لرقابة كل مركز مسئولية في إحدى المنشآت الصناعية : بناء على شكل ( 3 ) يمكن تحديد التكاليف الخاضعة لرقابة كل مركز مسئولية كما يلي : رقابة العامل الفردي تتمثل في التكاليف الخاضعة لرقابته ( مواد مباشرة ، أجور مباشرة ، تكاليف صناعية غير مباشرة ) رقابة رئيس القسم تتمثل في تكاليف خاضعة لرقابة العامل الفردي + تكاليف خاضعة لرقابة رئيس القسم ( أجور الوقت الإضافي ) . رقابة مدير المصنع تتمثل في تكاليف خطوة 1 و خطوة 2 ( العامل + رئيس القسم ) + تكاليف خاضعة لرقابة مدير المصنع ( تكاليف إدارية خاصة بالمصنع مثل الأدوات المكتبية رقابة رئيس التصنيع تتكون من مجموع الفقرات ( 1 + 2 + 3 ) + تكاليف خاضعة لرقابته ( مثال مرتبات الموظفين والمستشارين ) . مقالات ذات صلة:المحاسبة القضائية : كيف تحمي الشركات العربية أموالها من الاحتيال الرقمي في 2026؟ما هي إعادة هيكلة الشركات؟أوجه الاختلاف بين المحاسبة التقليدية ومدخل محاسبة ترشيد الفاقد
